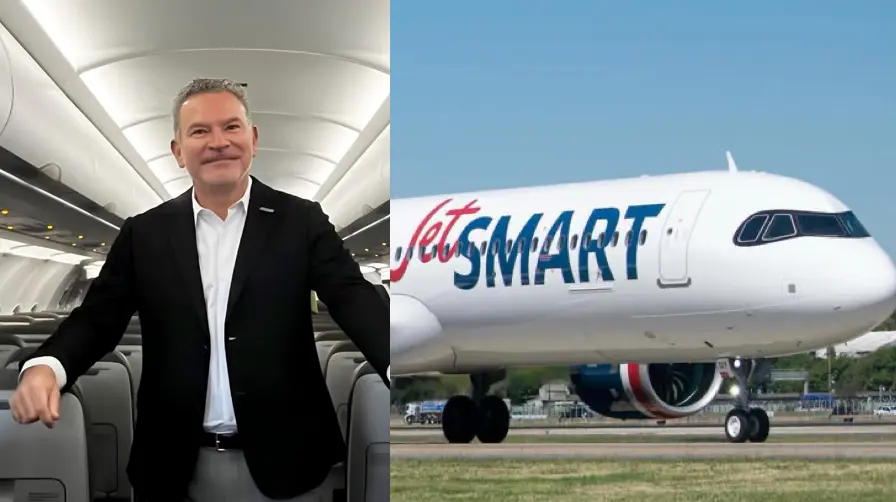
América Latina enfrenta una paradoja estructural en materia de transporte aéreo: pese a su extensión geográfica, su potencial turístico y la necesidad de integrar mercados regionales, cada habitante realiza en promedio apenas 0,65 viajes en avión al año. Para Estuardo Ortiz, CEO de JetSMART Airlines, esta cifra representa una oportunidad de expansión para la industria, pero también evidencia las barreras económicas que limitan el acceso al transporte aéreo. La tesis empresarial apunta a un principio de mercado: reducir los costos operativos y ofrecer tarifas competitivas puede ampliar la demanda, incorporar nuevos pasajeros y fortalecer la conectividad entre destinos turísticos, centros productivos y ciudades intermedias.
La experiencia de Chile constituye el principal argumento de esa estrategia. Según Ortiz, cuando JetSMART inició operaciones en ese país en 2016, el promedio se situaba en 0,7 viajes por persona al año; posteriormente, la cifra superó 1,2. El ejecutivo atribuye parte de esa evolución a la reducción de precios y a una oferta más accesible. La compañía asegura haber transportado más de 62 millones de pasajeros, de los cuales alrededor de 15 millones nunca habían viajado en avión. El dato resulta relevante para el análisis económico porque sugiere que las tarifas competitivas no solo redistribuyen pasajeros entre aerolíneas, sino que también pueden estimular una demanda que antes permanecía excluida por restricciones de ingreso.
Sin embargo, la expansión del mercado aéreo regional encuentra un obstáculo en la carga tributaria y las tasas aplicadas a los tiquetes. Ortiz sostiene que, en determinados casos, los impuestos pueden representar entre el 30% y el 70% del precio final, con cobros que alcanzarían los USD 100 por pasaje. Por su parte, las cifras citadas por la Asociación Internacional de Transporte Aéreo (IATA) sitúan la participación de los impuestos en hasta el 29% del boleto en América Latina, mientras el promedio regional de tasas por pasajero ronda los USD 44, uno de los niveles más elevados a escala global. Estas referencias corresponden a indicadores distintos y no deben interpretarse como una única medición: en conjunto, ilustran el peso que los cargos adicionales pueden tener sobre el precio que paga el viajero.
El impacto trasciende el negocio de las aerolíneas. Un tiquete más costoso puede reducir la capacidad de viaje de los hogares, limitar la movilidad empresarial y restar competitividad a destinos que dependen de visitantes nacionales e internacionales. Para economías con vocación turística, como Colombia, la conectividad aérea incide en la llegada de viajeros, la ocupación hotelera, el consumo gastronómico, el transporte terrestre y la actividad de operadores turísticos. Por ello, la discusión sobre impuestos y tasas no se limita a la rentabilidad de las compañías: también plantea un debate sobre el equilibrio entre el recaudo público, la accesibilidad del servicio y los efectos multiplicadores que una mayor circulación de pasajeros puede generar en otras actividades económicas.
JetSMART sostiene que el modelo de tarifas bajas puede contribuir a ampliar ese mercado, aunque su replicabilidad depende de las condiciones particulares de cada país. La compañía opera con una flota cuyo promedio de edad se sitúa, según la información suministrada, en tres años, cuenta con 50 aeronaves de la familia Airbus A320 y tiene otras 70 previstas. Una flota moderna puede favorecer la eficiencia operativa, optimizar el consumo de combustible y contribuir a reducir costos de mantenimiento, siempre que la utilización de los equipos, la ocupación de los vuelos y la estructura de rutas acompañen esa estrategia. La expansión, no obstante, requiere disciplina financiera, planificación de capacidad y condiciones regulatorias que permitan sostener tarifas competitivas sin comprometer la viabilidad del negocio.
El contexto regional también está marcado por la salida de aproximadamente 15 aerolíneas en los últimos años, de acuerdo con el texto de referencia. Este proceso ha modificado la estructura competitiva y ha liberado personal experimentado que puede ser incorporado por otras compañías. Sin embargo, la consolidación del mercado no garantiza por sí sola una mayor conectividad: sus resultados dependen de la competencia efectiva, la disponibilidad de rutas, la infraestructura aeroportuaria, los costos de operación y la capacidad de las empresas para atender destinos con demanda suficiente. Para Colombia, Perú y Argentina, el desafío consiste en identificar qué condiciones permitirían ampliar el acceso al transporte aéreo sin desconocer las necesidades fiscales ni las particularidades de cada mercado.
La meta de transformar los 0,65 viajes anuales por habitante en una cifra superior exige, por tanto, una estrategia que combine eficiencia empresarial y decisiones públicas basadas en evidencia. Revisar la estructura de impuestos y tasas, evaluar su efecto sobre la demanda, fortalecer la competencia y facilitar una operación sostenible son asuntos centrales para mejorar la conectividad regional. El transporte aéreo no debe analizarse únicamente como una fuente de recaudo o como un servicio para quienes pueden pagarlo, sino también como una infraestructura económica que conecta turismo, comercio, inversión y empleo. La apuesta de JetSMART pone sobre la mesa una pregunta decisiva para América Latina: cuánto crecimiento adicional podría generar una aviación más accesible y qué ajustes permitirían que ese potencial se traduzca en beneficios concretos para los viajeros y las economías nacionales.